Domain pensions.de kaufen?
Wir ziehen mit dem Projekt
pensions.de um.
Sind Sie am Kauf der Domain
pensions.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pensions.de kaufen?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung? Die betriebliche Altersvorsorge ist nicht dasselbe wie vermögenswirksame Leistungen. Bei vermögenswirksamen Leistungen zahlt der Arbeitgeber einen festgelegten Betrag in eine Anlageform ein, um die finanzielle Sicherheit der Mitarbeiter zu fördern. Die betriebliche Altersvorsorge hingegen dient dazu, den Arbeitnehmern im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Beide Konzepte haben das Ziel, die finanzielle Zukunft der Arbeitnehmer zu sichern, aber sie unterscheiden sich in ihrer Funktionsweise und den Leistungen, die sie bieten. **
Ist Riester Rente eine vermögenswirksame Leistung?
Nein, die Riester Rente ist keine vermögenswirksame Leistung. Die vermögenswirksamen Leistungen sind zusätzliche Geldleistungen, die der Arbeitgeber an den Arbeitnehmer zahlt, um dessen Vermögensbildung zu unterstützen. Die Riester Rente hingegen ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der der Sparer selbst Beiträge einzahlt und dafür staatliche Zulagen und Steuervorteile erhält. Die Riester Rente dient also primär der Altersvorsorge und nicht der Vermögensbildung im Sinne der vermögenswirksamen Leistungen. **

Ähnliche Suchbegriffe für Leistung
Top-Angebote
Produkte zum Begriff Leistung:
-
Hamm, Ingo: Lust auf LeistungLust auf Leistung , Wie wir Arbeit (wieder) lieben lernen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Hamm, Ingo, Seitenzahl/Blattzahl: 288, Keyword: Arbeitsfreude; Arbeitszufriedenheit; Homeoffice; Leistungsverweigerung; Purpose; Wirksamkeit; Work-Life-Balance, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Organisationstheorie und -verhalten, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 239, Breite: 157, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die elektrische Leistung einer PV-Anlage?
Die elektrische Leistung einer PV-Anlage hängt von verschiedenen Faktoren ab, wie der Größe der Anlage, der Ausrichtung und Neigung der Solarmodule, der Sonneneinstrahlung und der Effizienz der Module. In der Regel wird die Leistung einer PV-Anlage in Kilowatt (kW) oder Megawatt (MW) angegeben. Eine typische PV-Anlage für ein Einfamilienhaus hat eine Leistung von etwa 3-10 kW. **
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Leistung:
-
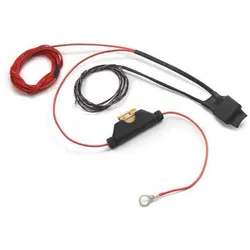
Kellermann i.SED - LeistungKellermann i.SED - Leistung Dieses Performance-Zubehör sorgt für eine kontinuierliche Stromversorgung, wenn die Zündung eingeschaltet ist. Dadurch werden auftretende Ruheströme vollständig eliminiert. Geeignet für alle Produkte mit besonders hoher Leistung wie z.B. Jetstream Blinker und Jetstream DF. * Sehr einfacher Anschluss * Kontinuierliche Stromversorgung nur bei eingeschalteter Zündung * Eliminierung von Ruheströmen * Störungsfreier Betrieb aller Kellermann Jetstream Produkte Lieferumfang: 1 Stück.37,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hamm, Ingo: Lust auf LeistungLust auf Leistung , Wie wir Arbeit (wieder) lieben lernen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Hamm, Ingo, Seitenzahl/Blattzahl: 288, Keyword: Arbeitsfreude; Arbeitszufriedenheit; Homeoffice; Leistungsverweigerung; Purpose; Wirksamkeit; Work-Life-Balance, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Organisationstheorie und -verhalten, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 239, Breite: 157, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung? Die betriebliche Altersvorsorge ist nicht dasselbe wie vermögenswirksame Leistungen. Bei vermögenswirksamen Leistungen zahlt der Arbeitgeber einen festgelegten Betrag in eine Anlageform ein, um die finanzielle Sicherheit der Mitarbeiter zu fördern. Die betriebliche Altersvorsorge hingegen dient dazu, den Arbeitnehmern im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Beide Konzepte haben das Ziel, die finanzielle Zukunft der Arbeitnehmer zu sichern, aber sie unterscheiden sich in ihrer Funktionsweise und den Leistungen, die sie bieten. **
-
Ist Riester Rente eine vermögenswirksame Leistung?
Nein, die Riester Rente ist keine vermögenswirksame Leistung. Die vermögenswirksamen Leistungen sind zusätzliche Geldleistungen, die der Arbeitgeber an den Arbeitnehmer zahlt, um dessen Vermögensbildung zu unterstützen. Die Riester Rente hingegen ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der der Sparer selbst Beiträge einzahlt und dafür staatliche Zulagen und Steuervorteile erhält. Die Riester Rente dient also primär der Altersvorsorge und nicht der Vermögensbildung im Sinne der vermögenswirksamen Leistungen. **
-
Was ist die elektrische Leistung einer PV-Anlage?
Die elektrische Leistung einer PV-Anlage hängt von verschiedenen Faktoren ab, wie der Größe der Anlage, der Ausrichtung und Neigung der Solarmodule, der Sonneneinstrahlung und der Effizienz der Module. In der Regel wird die Leistung einer PV-Anlage in Kilowatt (kW) oder Megawatt (MW) angegeben. Eine typische PV-Anlage für ein Einfamilienhaus hat eine Leistung von etwa 3-10 kW. **
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Ähnliche Suchbegriffe für Leistung
-
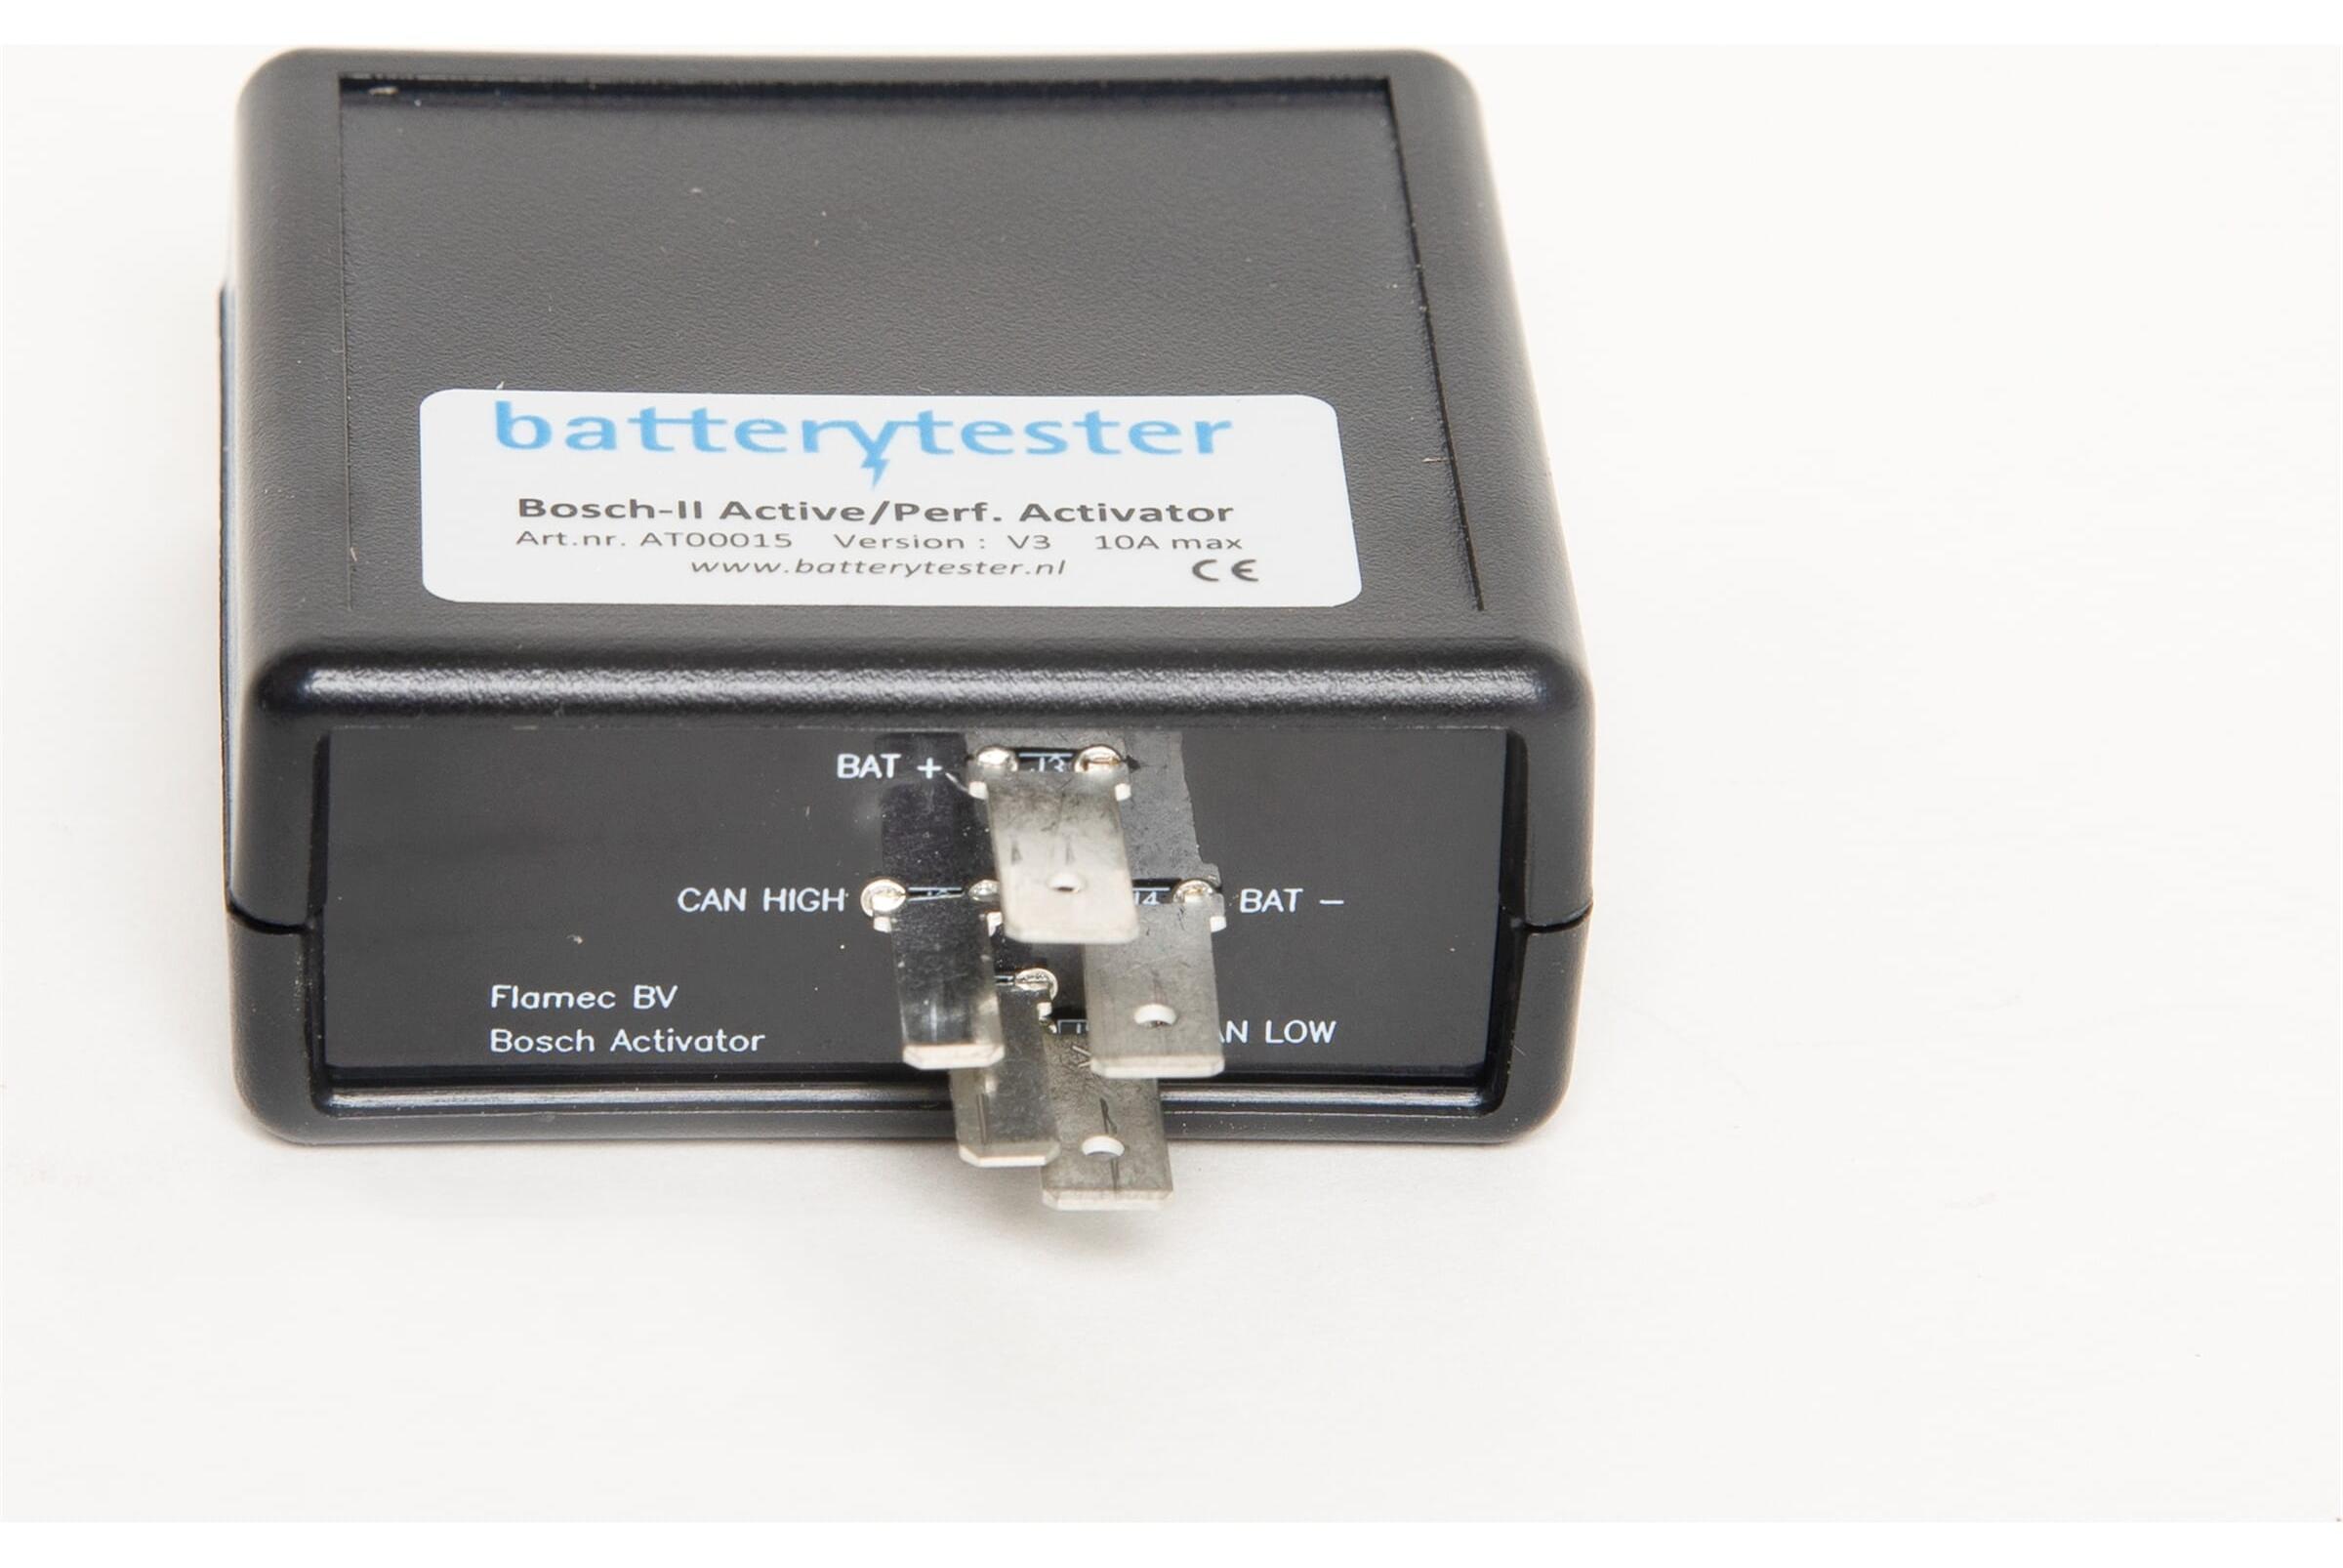
BatteryTester - BatteryTester -Adapter aktiver LeistungMit diesem Adapter können Sie 36V Bosch Active & Performance Batteries testen. Der Adapter stellt sicher, dass die Batterie während des Tests aktiv bleibt. Bosch Active & Performance-Batterien (300 W, 400 W, 500 W) werden in verschiedenen E-Bikes verwendet, darunter Sparta, Kreidler, Ghos, Koga, Batavus, Faler, Herkules, Merida, Bergamont, Cannondale, Centurion, Haibike, Scott, Victoria und Trek. Dieser Adapter ist für Modelle aus dem Jahr 2014 geeignet. Ein AT00038 -Adapterkabel wird benötigt und mit dem Batteriestester geliefert. Dieses Adapterkabel kann auch separat bestellt werden. Schließen Sie den Adapter mit dem AT00038 -Adapterkabel an den Batteriestester an.Schieben Sie den Adapter in die Batterie.Drücken Sie die Taste auf der Batterie, um sie einzuschalten.Starten Sie den Batteriestester und befolgen Sie die Anweisungen.Bitte beachten Sie: Die USB -Verbindung im Adapter ist nur für ein mögliches Firmware -Update vorgesehen. Schließen Sie dies nicht an, um Schäden zu v350,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.