Domain pensions.de kaufen?
Wir ziehen mit dem Projekt
pensions.de um.
Sind Sie am Kauf der Domain
pensions.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pensions.de kaufen?
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **

Ähnliche Suchbegriffe für Licenses
Top-Angebote
Produkte zum Begriff Licenses:
-
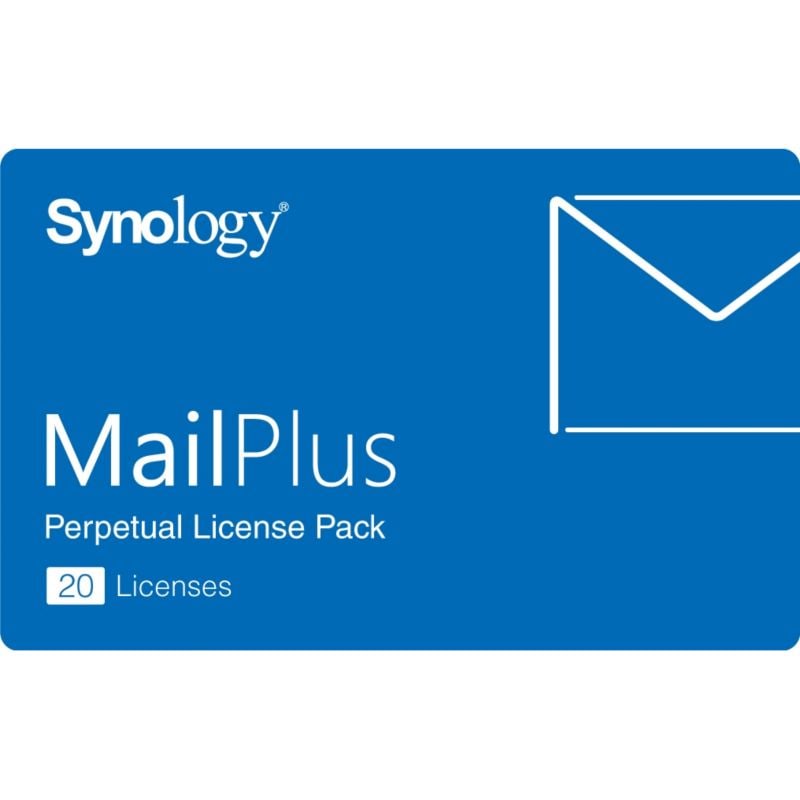
Synology MailPlus 20 Lizenzen MAILPLUS 20 LICENSESMailPlus 20 Lizenzen / Mobile MailPlus-App / Steigern Sie Ihre Produktivität durch sichere, private E-Mails / Praktischer Browser-Client - MailPlus / Einfaches Einrichten,unbefristete Laufzeit1045,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **

Was kostet eine Versicherung für eine PV Anlage?
Was kostet eine Versicherung für eine PV Anlage? Die Kosten für eine Versicherung für eine Photovoltaik-Anlage hängen von verschiedenen Faktoren ab, wie z.B. der Größe der Anlage, dem Standort, der Leistung und der Art der Versicherung. In der Regel liegen die jährlichen Versicherungskosten für eine PV-Anlage zwischen 0,1% und 0,3% der Investitionskosten. Es ist wichtig, eine Versicherung abzuschließen, um sich gegen Schäden durch z.B. Sturm, Hagel oder Diebstahl abzusichern. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuelle PV-Anlage zu finden. **
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Licenses:
-
SYNOLOGY MP20 - MailPlus 20 LicensesMailPlus Lizenz : 20 Konten Die Pakete MailPlus und MailPlus Server liefern Ihrem Unternehmen einen sicheren, zuverlässigen und privaten E-Mail-Server und Ihren Mitarbeitern einen modernen E-Mail-Client für das Empfangen und Versenden von Nachrichten. Darüber hinaus können MailPlus und MailPlus Server direkt auf Ihrem Synology NAS installiert werden. Sie benötigen also keine externen Dienste. Und das Beste: MailPlus enthält 20 kostenlose E-Mail-Konten und kann mit dem flexiblen Lizenzprogramm ganz nach Bedarf erweitert werden. Eine sichere, private und kostengünstige E-Mail-Lösung High-availability-Architektur für maximale Service-Verfügbarkeit Speziell entwickelter Algorithmus für schnelle Volltextsuche Optisch ansprechender und intuitiver E-Mail-Client für das effektive Verwalten von E-Mails Plattformübergreifend arbeiten über Web Client und eigene mobile Apps fur Android./iOS Flexibles Lizenzprogramm High-Availability-Architektur MailPlus unterstützt high-availability-Cluster ohne Aufpreis. Ein Cluster enthält standardmäßig 5 kostenlose E-Mail-Konten. Für weitere aktivierte Konten von LDAP-Server bzw. Windows AD-Domain sind zusätzliche Lizenzen erforderlich. Beispiel: Wenn Sie 25 E-Mail-Konten im high-availability-Cluster aktivieren möchten, benötigen Sie 20 zusätzliche Lizenzen (SYNOLOGY MP20) MailPlus Web Client und Mobile App MailPlus Web Client und Mobile App werden regelmäßig aktualisiert und können in Verbindung mit MailPlus Server kostenlos genutzt werden. Ihre Funktionen sind jedoch eingeschränkt, wenn in MailPlus Server nicht genügend gültige Lizenzen vorhanden sind. Zur Ausführung von MailPlus Web Client und Mobile App wird MailPlus Server benötigt. Aktivierung und Verlängerung Sie können Lizenzschlüssel auf der Seite MailPlus Server Paket > Lizenz registrieren oder entfernen bzw. auf account.synology.com verwalten. Wenn Sie vor Ablauf der Lizenzdauer neue Lizenzschlüssel desselben Typs (5 oder 20 Konten) anwenden, konnen Sie die Gültigkeit registrierter Lizenzschlüssel bei Bedarf verlängern. Ein Lizenzschlüssel kann jeweils nur für ein von MailPlus unterstütztes Synology-Produkt angewendet werden. Kompatible Modelle* (Stand: 28.04.2016): Serie 16: RS2416RP+, RS2416+, RS18016xs+, DS716+II, DS716+, DS216+II Serie 15: RC18015xs+, DS3615xs, DS2415+, DS1815+, DS1515+, RS815RP+, RS815+, DS415+ Serie 14: RS3614xs+, RS3614xs, RS3614RPxs, RS2414RP+, RS2414+, RS814RP+, RS814+ Serie 13: DS2413+, RS3413xs+, RS10613xs+, DS1813+, DS1513+ Serie 12: DS3612xs, RS3412xs, RS3412RPxs, RS2212RP+, RS2212+, DS1812+, DS1512+, RS812RP+, RS812+ Serie 11: DS3611xs, DS2411+, RS3411xs, RS3411RPxs, RS2211RP+, RS2211+, DS1511+ * Die Modellliste kann ohne Bekanntmachung geändert werden. Aktuelle Informationen finden Sie unter www.synology.com.1099,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Synology MailPlus 20 Lizenzen MAILPLUS 20 LICENSESMailPlus 20 Lizenzen / Mobile MailPlus-App / Steigern Sie Ihre Produktivität durch sichere, private E-Mails / Praktischer Browser-Client - MailPlus / Einfaches Einrichten,unbefristete Laufzeit1045,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
Ähnliche Suchbegriffe für Licenses
-
WatchGuard Total MDR Monthly Subscription 5001+ licenses Netzwerksicherheit (WGMDRT30720)Produktbeschreibung: WatchGuard Total MDR - Abonnement-Lizenz (1 Monat) - 1 Lizenz, Produkttyp: Abonnement-Lizenz - 1 Monat, Kategorie: Sicherheitsanwendungen - Sicherheitspaket, Anzahl Lizenzen: 1 Lizenz, Lizenzpreise: Volumen / Stufe 5.001 und höher16,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP SureClick Enterprise 1000-4999 Perpetual Licenses 1 Device (UC7T9E)Produktbeschreibung: Electronic HP Care Pack Software Technical Support - Technischer Support - für HP Sure Click Enterprise, Service und Support: Technischer Support, Inbegriffene Leistungen: Telefonberatung, Serviceverfügbarkeit: 9 Stunden am Tag / 5 Tage die Woche, Software-Titel: HP Sure Click Enterprise, Lizenztyp: Lizenz, Anzahl Lizenzen: 1 Gerät, Lizenzpreise: Volumen / 1000-4999 Lizenzen90,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was kostet eine Versicherung für eine PV Anlage?
Was kostet eine Versicherung für eine PV Anlage? Die Kosten für eine Versicherung für eine Photovoltaik-Anlage hängen von verschiedenen Faktoren ab, wie z.B. der Größe der Anlage, dem Standort, der Leistung und der Art der Versicherung. In der Regel liegen die jährlichen Versicherungskosten für eine PV-Anlage zwischen 0,1% und 0,3% der Investitionskosten. Es ist wichtig, eine Versicherung abzuschließen, um sich gegen Schäden durch z.B. Sturm, Hagel oder Diebstahl abzusichern. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuelle PV-Anlage zu finden. **
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.