Domain pensions.de kaufen?
Wir ziehen mit dem Projekt
pensions.de um.
Sind Sie am Kauf der Domain
pensions.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pensions.de kaufen?
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
Ähnliche Suchbegriffe für Wealth
Top-Angebote
Produkte zum Begriff Wealth:
-
Atlus, Like a Dragon: Infinite WealthEin episches RPG von Ryu Ga Gotoku Studio Ein Epos voller Emotionen. Das Schicksal führt zwei legendäre Helden zusammen, oder ist es doch eine unheilvollere Macht? Der unaufhaltbare Underdog Ichiban Kasuga, der es gewohnt ist, sich von ganz unten nach oben zu kämpfen, und Kazuma Kiryu, ein gebrochener Mann in seinen letzten Tagen. Herausragende RPG-Action. Erlebe einzigartig dynamische, rundenbasierte, rasante Kämpfe. Nutze das Schlachtfeld als deine Waffe, denn hier ist alles möglich. Passe die Skills deiner Gruppe über ein ausgefallenes Jobsystem strategisch an, um deine Gegner mit extrem irren Moves zu besiegen. Unendliches Abenteuer. Tobe dich in Japan aus und erkunde Hawaii oder umgekehrt, denn in diesem gewaltigen Abenteuer überquerst du den Pazifik. Auf dieser Reise erwartet dich ein Mix aus Quests sowie Aktivitäten abseits der Hauptstory, denen du dich nach Belieben widmen kannst. An jeder Ecke warten unvergessliche Momente.55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
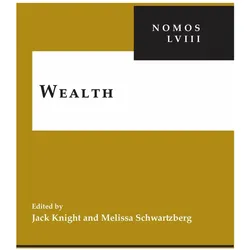
Wealth, Fachbücher von Melissa Schwartzberg, Jack KnightDas Buch "Wealth" von Melissa Schwartzberg und Jack Knight ist ein umfassendes Fachbuch, das sich mit den komplexen Zusammenhängen zwischen Wirtschaft und Recht auseinandersetzt. Es bietet eine tiefgehende Analyse der verschiedenen Aspekte des Wohlstands und dessen rechtlicher Rahmenbedingungen. Mit einem festen Einband und einem Umfang von 352 Seiten ist es sowohl für Studierende als auch für Fachleute in den Bereichen Wirtschaft und Recht von Interesse. Die englischsprachige Publikation, die 2017 veröffentlicht wurde, behandelt zentrale Themen und Unterthemen der Wirtschaft und bietet wertvolle Einblicke in die rechtlichen Strukturen, die den Wohlstand beeinflussen. Mit einem Gewicht von 662 Gramm und einer Höhe von 27 Millimetern ist das Buch handlich und eignet sich gut für den Einsatz in akademischen und beruflichen Kontexten. Die präzise und fundierte Darstellung der Inhalte macht "Wealth" zu einer wichtigen Ressource für alle, die sich mit den Wechselwirkungen zwischen ökonomischen und rechtlichen Aspekten des Wohlstands beschäftigen.87,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **

Was kostet eine Versicherung für eine PV Anlage?
Was kostet eine Versicherung für eine PV Anlage? Die Kosten für eine Versicherung für eine Photovoltaik-Anlage hängen von verschiedenen Faktoren ab, wie z.B. der Größe der Anlage, dem Standort, der Leistung und der Art der Versicherung. In der Regel liegen die jährlichen Versicherungskosten für eine PV-Anlage zwischen 0,1% und 0,3% der Investitionskosten. Es ist wichtig, eine Versicherung abzuschließen, um sich gegen Schäden durch z.B. Sturm, Hagel oder Diebstahl abzusichern. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuelle PV-Anlage zu finden. **
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Wealth:
-
Atlus, Like a Dragon: Infinite WealthEin episches RPG von Ryu Ga Gotoku Studio Ein Epos voller Emotionen. Das Schicksal führt zwei legendäre Helden zusammen, oder ist es doch eine unheilvollere Macht? Der unaufhaltbare Underdog Ichiban Kasuga, der es gewohnt ist, sich von ganz unten nach oben zu kämpfen, und Kazuma Kiryu, ein gebrochener Mann in seinen letzten Tagen. Herausragende RPG-Action. Erlebe einzigartig dynamische, rundenbasierte, rasante Kämpfe. Nutze das Schlachtfeld als deine Waffe, denn hier ist alles möglich. Passe die Skills deiner Gruppe über ein ausgefallenes Jobsystem strategisch an, um deine Gegner mit extrem irren Moves zu besiegen. Unendliches Abenteuer. Tobe dich in Japan aus und erkunde Hawaii oder umgekehrt, denn in diesem gewaltigen Abenteuer überquerst du den Pazifik. Auf dieser Reise erwartet dich ein Mix aus Quests sowie Aktivitäten abseits der Hauptstory, denen du dich nach Belieben widmen kannst. An jeder Ecke warten unvergessliche Momente.55,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
Ähnliche Suchbegriffe für Wealth
-
Wealth, Fachbücher von Melissa Schwartzberg, Jack KnightDas Buch "Wealth" von Melissa Schwartzberg und Jack Knight ist ein umfassendes Fachbuch, das sich mit den komplexen Zusammenhängen zwischen Wirtschaft und Recht auseinandersetzt. Es bietet eine tiefgehende Analyse der verschiedenen Aspekte des Wohlstands und dessen rechtlicher Rahmenbedingungen. Mit einem festen Einband und einem Umfang von 352 Seiten ist es sowohl für Studierende als auch für Fachleute in den Bereichen Wirtschaft und Recht von Interesse. Die englischsprachige Publikation, die 2017 veröffentlicht wurde, behandelt zentrale Themen und Unterthemen der Wirtschaft und bietet wertvolle Einblicke in die rechtlichen Strukturen, die den Wohlstand beeinflussen. Mit einem Gewicht von 662 Gramm und einer Höhe von 27 Millimetern ist das Buch handlich und eignet sich gut für den Einsatz in akademischen und beruflichen Kontexten. Die präzise und fundierte Darstellung der Inhalte macht "Wealth" zu einer wichtigen Ressource für alle, die sich mit den Wechselwirkungen zwischen ökonomischen und rechtlichen Aspekten des Wohlstands beschäftigen.87,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Psychology of Wealth, Fachbücher von Napoleon HillVom legendären Autor des Multi-Millionen-Bestsellers "Denke nach und werde reich" kommt der ultimative Leitfaden zum Erfolg, der Napoleon Hills zwei bekanntesten Bücher über Wohlstand und Fülle vereint. Napoleon Hill, einer der Väter der Motivationsliteratur, hat Millionen dazu geführt, die Kraft des persönlichen Glaubens zu entdecken und aussergewöhnlichen Erfolg zu erzielen. "Die Psychologie des Reichtums" vereint zwei von Hills zentralen Werken, "Der Master-Schlüssel zum Reichtum" und "Die magische Leiter zum Erfolg", sowie drei transformative Essays, um eine wesentliche Roadmap zu Wohlstand und Selbstverbesserung zu schaffen. Dieses Buch destilliert Hills wesentliche Lehren in einem umfassenden Band und bietet praktische Weisheiten für alle, die finanzielle Freiheit und persönliches Wachstum anstreben. Voller von Hills lebensverändernden Prinzipien bietet "Die Psychologie des Reichtums" einen revolutionären Weg zur Selbstermächtigung und Erfüllung und hilft den Lesern, die Realität zu schaffen, die sie sich wünschen, und in allen Lebensbereichen erfolgreich zu sein.28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was kostet eine Versicherung für eine PV Anlage?
Was kostet eine Versicherung für eine PV Anlage? Die Kosten für eine Versicherung für eine Photovoltaik-Anlage hängen von verschiedenen Faktoren ab, wie z.B. der Größe der Anlage, dem Standort, der Leistung und der Art der Versicherung. In der Regel liegen die jährlichen Versicherungskosten für eine PV-Anlage zwischen 0,1% und 0,3% der Investitionskosten. Es ist wichtig, eine Versicherung abzuschließen, um sich gegen Schäden durch z.B. Sturm, Hagel oder Diebstahl abzusichern. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuelle PV-Anlage zu finden. **
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.