Domain pensions.de kaufen?
Wir ziehen mit dem Projekt
pensions.de um.
Sind Sie am Kauf der Domain
pensions.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pensions.de kaufen?
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
Ähnliche Suchbegriffe für Kapazitätstester
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **

Was kostet eine Versicherung für eine PV Anlage?
Was kostet eine Versicherung für eine PV Anlage? Die Kosten für eine Versicherung für eine Photovoltaik-Anlage hängen von verschiedenen Faktoren ab, wie z.B. der Größe der Anlage, dem Standort, der Leistung und der Art der Versicherung. In der Regel liegen die jährlichen Versicherungskosten für eine PV-Anlage zwischen 0,1% und 0,3% der Investitionskosten. Es ist wichtig, eine Versicherung abzuschließen, um sich gegen Schäden durch z.B. Sturm, Hagel oder Diebstahl abzusichern. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuelle PV-Anlage zu finden. **
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
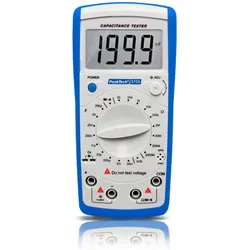
Peaktech, Multimeter, P 3705 Widerstands- und KapazitätstesterDieses digitale Kapazitätsmeter ist ein zuverlässiges Handmessgerät mit einer 3 1/2-stelligen Anzeige. Die beiden Hauptfunktionen des PeakTech 3705 sind die Durchführung von Kapazitäts- und Widerstandsmessungen. Durch die hohe Genauigkeit der jeweiligen Messgrössen ist es mit diesem Kapazitätsmessgerät möglich, jegliche Kapazitäts- und Widerstandswerte hochgenau zu ermitteln. Des Weiteren ist es in der Lage, Dioden-, Durchgangs- und Transistorprüfungen durchzuführen. Mit dem Einstellrad, welches in der Front integriert ist, wird der Nullpunkt vor der Kapazitätsprüfung eingestellt, um präzise Messergebnisse zu erhalten. Das PeakTech 3705 ist der optimale Wegbegleiter für jegliche anfallende Messungen in Bereichen, in denen die Ermittlung von Widerstandswerten und Kondensatoren verlangt wird.43,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
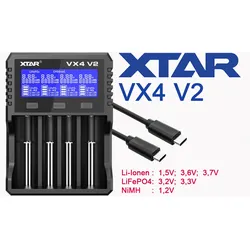
XTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit KapazitätstesterXTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit Kapazitätstester kurz und kompakt, das XTAR VX4 V2 Ladegerät stellt sich vor✅ Schnell-Ladegerät lädt Li-Ionen Akkus (1,5V, 3,6V, 3,7V), LiFePO4 Akkus (3,2V, 3,3,V) und NiMH/NiCD Akkus (1,2V)✅ All-In-One-Akkukompatibilität - lädt fast alle gängigen Größen wie AAA, AA, C, D, 16340, 18650, 21700 (komplette Auflistung unten)✅ universelles Kapazitätstest-Ladegerät für wiederaufladbare 1,5 Volt Lithium-Ionen Akkus✅ 4 unabhängig voneinander funktionierende Ladeschächte, lädt 1-4 Akkus gleichzeitig✅ intelligente Akku-Erkennung, manuelle Stromauswahlfunktion möglich✅ Verpolungsschutz, Überladeschutz, Überlastschutz und Temperaturüberwachung, flammhemmendes ABS-Gehäuse✅ lädt auch 20700/21700 Akkus mit Schutzelektronik bis 83mm Länge✅ automatischer Ladestopp nach Abschluss des LadevorgangsMit dem XTAR VX4 V2 erhalten Sie ein modernes Schnell-Ladegerät, das höchste Flexibilität, innovative Technik und eine außergewöhnlich breite Akkukompatibilität miteinander verbindet. Ganz gleich, ob Sie 1,5 Volt Lithium-Ionen-Akkus, klassische 3,6 bis 3,7 Volt Li-Ion-Zellen, 3,2 Volt LiFePO4-Akkus oder 1,2 Volt NiMH-Akkus verwenden – dieses hochwertige Ladegerät passt sich Ihren Anforderungen zuverlässig an. Besonders praktisch ist der integrierte Kapazitätstester. Dadurch können Sie die tatsächliche Leistungsfähigkeit Ihrer Akkus überprüfen und schwächere oder überalterte Zellen frühzeitig erkennen. Das sorgt nicht nur für mehr Sicherheit, sondern auch für eine bessere Planung im täglichen Einsatz. Universelle Akkukompatibilität für maximale Flexibilität Das XTAR VX4 V2 unterstützt eine enorme Auswahl an Akkugrößen und Akkutechnologien. Somit benötigen Sie für unterschiedliche Anwendungen lediglich ein einziges Ladegerät. Kompatibel ist das Ladegerät unter anderem mit: 1,5 Volt Lithium-Ionen Akkus (AA und AAA) 3,6 Volt und 3,7 Volt Lithium-Ionen Akkus 3,2 Volt LiFePO4 Akkus 1,2 Volt NiMH- und NiCd-Akkus Darüber hinaus lassen sich zahlreiche Baugrößen problemlos laden. Hierzu gehören beispielsweise AAA, AA, SC, D, 10440, 14500, 16340, 16650, 18350, 18490, 18500, 18650, 20700, 21700, 22500 und 22650. Auch größere Akkus wie 25500, 26500, 26650, 26700, 32650 und 32700 können verwendet werden. Diese werden komfortabel in Ladeschacht 1 oder 4 geladen. Selbst geschützte Lithium-Ionen-Akkus mit integrierter PCB- oder BMS-Schutzschaltung lassen sich bis zu einer Länge von 83 mm problemlos einsetzen. Kapazitätstest für eine präzise Akkuanalyse Ein echtes Highlight des XTAR VX4 V2 ist der integrierte Kapazitätstest. Besonders Besitzer moderner 1,5 Volt Lithium-Ionen-Akkus profitieren von dieser Funktion. Während viele herkömmliche Ladegeräte lediglich den Ladevorgang übernehmen, analysiert das VX4 zusätzlich die nutzbare Kapazität Ihrer Akkus. Dadurch erkennen Sie zuverlässig, ob ein Akku seine ursprüngliche Leistung noch erreicht oder bereits Kapazität verloren hat. Gerade bei häufig genutzten Akkus sorgt diese Funktion für mehr Transparenz und hilft dabei, defekte oder überbewertete Akkus schnell zu identifizieren. XTAR VX4 V2 Ladegerät für Li-Ion, LiFePO4 und NiMH Akkus - Intelligentes 4-Schacht Ladegerät mit Kapazitätstest Jeder der vier Ladeschächte arbeitet vollkommen unabhängig voneinander. Dadurch können Sie unterschiedliche Akkugrößen sowie verschiedene Akkutechnologien gleichzeitig laden. Das Ladegerät erkennt automatisch: Akkutyp Spannung Innenwiderstand optimalen Ladestrom Dadurch wird jeder Akku individuell behandelt. Gleichzeitig verlängert dies die Lebensdauer Ihrer Akkus erheblich. Automatische und manuelle Ladestromeinstellung Das XTAR VX4 V2 passt den Ladestrom automatisch an den jeweiligen Akku an. Zusätzlich können Sie den Strom manuell auswählen. Folgende Einstellungen stehen zur Verfügung: 3,0 A bei einem Akku 2,0 A bei zwei Akkus 1,0 A bei vier Akkus 0,5 A bei vier Akkus 0,25 A bei vier Akkus Diese Flexibilität eignet sich hervorragend für empfindliche Akkus sowie für besonders schnelle Ladevorgänge leistungsstarker Lithium-Ionen-Zellen. Das XTAR VX4 V2 - Das intelligente Ladegerät für nahezu alle gängigen Akkutypen Das XTAR VX4 V2 verwendet moderne Ladealgorithmen, welche speziell auf unterschiedliche Akkutypen abgestimmt wurden. Für Lithium-Ionen-Akkus arbeitet das Gerät mit dem bewährten CC/CV-Ladeverfahren. Dadurch wird jeder Akku besonders schonend und gleichzeitig vollständig geladen. Für NiMH-Akkus kommt zusätzlich die moderne CVSA-Technologie zum Einsatz. Diese verbessert die Ladegenauigkeit und erkennt den optimalen Ladezeitpunkt deutlich präziser. Außerdem verfügt das Gerät über einen separaten LiFePO4-Modus, welcher speziell auf 3,2 Volt Akkus abgestimmt wurde. Großes Display mit allen wichtigen Informationen Das gut ablesbare LCD-Display informiert Sie jederzeit über sämtliche Ladevorgänge. Angezeigt werden unter anderem: Akkuspannung Ladestrom geladene Kapazität Ladefortschritt gewähl...38,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung für PV Anlage?
Welche Versicherung für PV Anlage? Es gibt spezielle Versicherungen für Photovoltaikanlagen, die Schutz vor Schäden durch z.B. Wetterereignisse, Diebstahl oder technische Defekte bieten. Es ist wichtig, eine passende Versicherung abzuschließen, um finanzielle Risiken abzudecken. Es empfiehlt sich, Angebote verschiedener Versicherungsunternehmen zu vergleichen, um die beste Deckung zu einem angemessenen Preis zu finden. Zudem sollte man darauf achten, dass die Versicherung auch eventuelle Ertragsausfälle abdeckt, um im Falle eines Schadens keine finanziellen Einbußen zu erleiden. Es kann auch sinnvoll sein, sich von einem Fachmann beraten zu lassen, um die individuellen Bedürfnisse und Risiken der PV-Anlage zu berücksichtigen. **
-
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
Ähnliche Suchbegriffe für Kapazitätstester
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was kostet eine Versicherung für eine PV Anlage?
Was kostet eine Versicherung für eine PV Anlage? Die Kosten für eine Versicherung für eine Photovoltaik-Anlage hängen von verschiedenen Faktoren ab, wie z.B. der Größe der Anlage, dem Standort, der Leistung und der Art der Versicherung. In der Regel liegen die jährlichen Versicherungskosten für eine PV-Anlage zwischen 0,1% und 0,3% der Investitionskosten. Es ist wichtig, eine Versicherung abzuschließen, um sich gegen Schäden durch z.B. Sturm, Hagel oder Diebstahl abzusichern. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuelle PV-Anlage zu finden. **
-
Wie kann man effektiv und langfristig für die private Vorsorge und Altersvorsorge sorgen?
1. Regelmäßig Geld zur Seite legen und in eine private Altersvorsorge investieren. 2. Frühzeitig mit der Vorsorge beginnen, um vom Zinseszinseffekt zu profitieren. 3. Die Anlagestrategie regelmäßig überprüfen und gegebenenfalls anpassen, um langfristig eine ausreichende Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.